
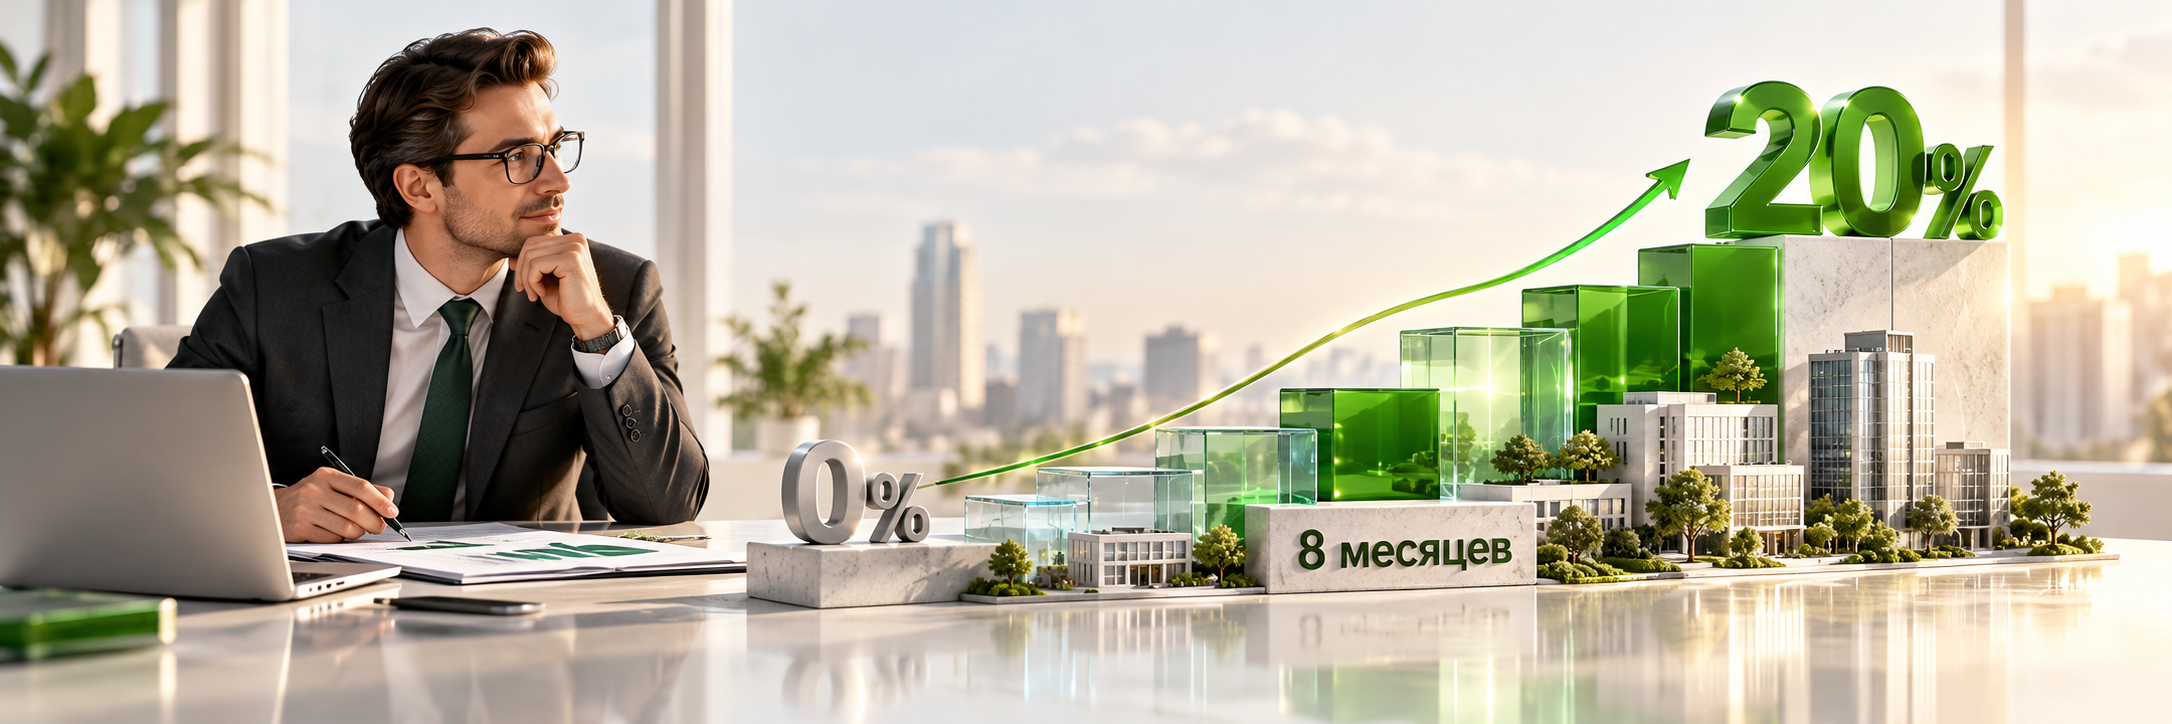
Компания из сферы услуг, оборот больше 100 млн в год. За 8 месяцев работы смогли поднять рентабельность по чистой прибыли с 0–1% до 20%. Начинали с классики: выручка есть, а прибыли нет, и непонятно, куда уходят деньги. Управленческий учёт у них был, и настраивали его когда-то известные профессионалы рынка. Но система со временем запустилась, и собственники перестали понимать, можно ли верить цифрам в отчётах.
Первым делом финансовый директор взялся за ДДС.
Сначала надо было добиться, чтобы он сошёлся с реальными деньгами, потом разложить потоки по видам деятельности. Операционный показывает, зарабатывает ли бизнес сам по себе. В финансовом кредиты и займы, причём займы от собственников смотрят отдельно: это деньги, которые нужно вернуть самим себе и не забыть про это. В инвестиционном финансовые вложения и оборудование. Бывает, что основная деятельность давно умерла, а компанию держат на плаву проценты по когда-то размещённым деньгам. Без такой разбивки этого не заметишь.
Дальше финансист посчитал чистый и свободный денежный поток.
По нему видно, сколько вообще можно забирать на дивиденды, чтобы бизнесу осталось на жизнь.
Потом ОПиУ, и тут сначала надо выбрать структуру.
Если часть расходов заметно меняется вместе с выручкой, выделяют маржинальную прибыль. Если такой части нет, проще делить расходы на прямые и косвенные. Под этот бизнес внедрили структуру прямые/косвенные, поэтому главным показателем направления стала валовая прибыль: выручка минус прямые расходы.
Как яхту назовёшь... Структуру отчёта выбирают один раз и живут с ней минимум год. Начнёшь менять на ходу, и год к году уже не сравнить.
Как итог, диагноз получился неприятный. Чистая прибыль держалась на уровне 0–1%, в лучшие периоды доходила до 5%.
Что хочет собственник
С этими цифрами CFO пошёл к собственнику. Сначала надо показать, что проблема есть. Собственник обычно и сам это чувствует, просто не видит корректных цифр. В процессе диалога удалось понять, чего на самом деле хочет владелец бизнеса.
Допустим, ответ такой: хочу миллион в месяц дивидендами. Тогда эксперт считает, какая для этого нужна выручка и рентабельность при текущих расходах. Повысить чистую прибыль можно двумя путями. Продавать больше: при той же рентабельности прибыли станет больше в рублях. Или поднимать эффективность, чтобы с каждого рубля выручки создавалось больше прибыли.
Прибыль нужна и на развитие, поэтому отдельно обсудили планы собственника на год-два и решили, какая часть идёт на дивиденды, какая остаётся в компании. Целевую рентабельность по чистой прибыли, её ещё называют нормой чистой прибыли, определили в 20%. Выбирали с оглядкой на рынок: выше 15% у конкурентов считается рабочим результатом, а в топовых компаниях и 20% достижимы.
От общей цифры к плану по направлениям
Общую выручку надо разложить по подразделениям, и для этого пришлось залезть в экономику каждого. Одно направление может зарабатывать, другое сидеть в минусе, а в общей цифре этого не видно. В компании два основных направления, абонентская услуга и разовая, плюс подвиды. Финансист собрал калькулятор юнит-экономики, прошёлся по цифрам с руководителями и вместе с командой решил, какие расходы к какому направлению относятся. Это заняло время, зато оценка вышла максимально справедливой.
По каждому направлению, сотруднику и даже по клиенту посчитали валовую прибыль. Стала понятна эффективность в рублях по каждой составляющей. Сразу стало видно, где плюс, где минус, где компания теряет, кто не тянет.
Мотивация и результат
С новым планом к сотрудникам без новой мотивации не идут. Скажешь «мы подняли вам план, живите с этим», и люди начнут увольняться. Поэтому сначала пересобрали систему мотивации и привязали её к финансовым показателям.
Продажникам обычно считают от выручки или от валовой прибыли, посчитанной без НДС. Про это часто забывают: для собственника выручка это всё, что пришло на счёт, а налог в этих деньгах чужой, он уйдёт в бюджет. Премия с такой суммы получается завышенной. Руководителю направления скорее от валовой прибыли направления, тоже без НДС. А операционная прибыль уже история исполнительного или коммерческого директора, у них зона влияния как на доходы, так и на расходы.
Дольше всего согласовывали. Серия встреч с руководителями направлений и сотрудниками, плюс собственники со своим мнением, а оно на сроки влияет сильно. Надо было прощупать, как команда себя чувствует: если люди не верят в задачу, бизнес не стартанёт. До этого мотивации в описанном виде в компании вообще не было. Теперь появились KPI, привязанные к показателям подразделений и к реальной экономике сделок. С начала следующего месяца пошли по новым правилам.
К восьмому месяцу работы компания впервые вышла на рентабельность по чистой прибыли 20%. Хватает и на дивиденды, и на развитие. Для сферы, в которой работает эта компания, результат отличный.
Помогло и то, что у собственника уже был опыт. Когда-то он поработал с финансистом несколько месяцев и решил дальше вести учёт сам. Таблицы встали, данные потерялись, прибыль упала. Быстрого чуда после этого клиент не ждал.
Работала, конечно, вся команда. Но считал и согласовывал на каждом шаге финансовый директор на аутсорсе, и всё это время отстаивал сторону собственника.
Дальше осталось держать этот уровень и вовремя говорить команде, когда она выпадает из графика.







Нет комментариев
Комментарии доступны после входа